※本記事にはアフィリエイト広告(PR)を含みます。
7年カーローンを組んで、後悔していませんか?
この記事を読んでいるあなたは、すでにローンを組んでいるか、これから組もうとして不安を感じているかのどちらかだと思います。
元ディーラーとして長年車販売に関わってきた僕が、正直に言います。
7年カーローンは、ほとんどのケースで後悔します。
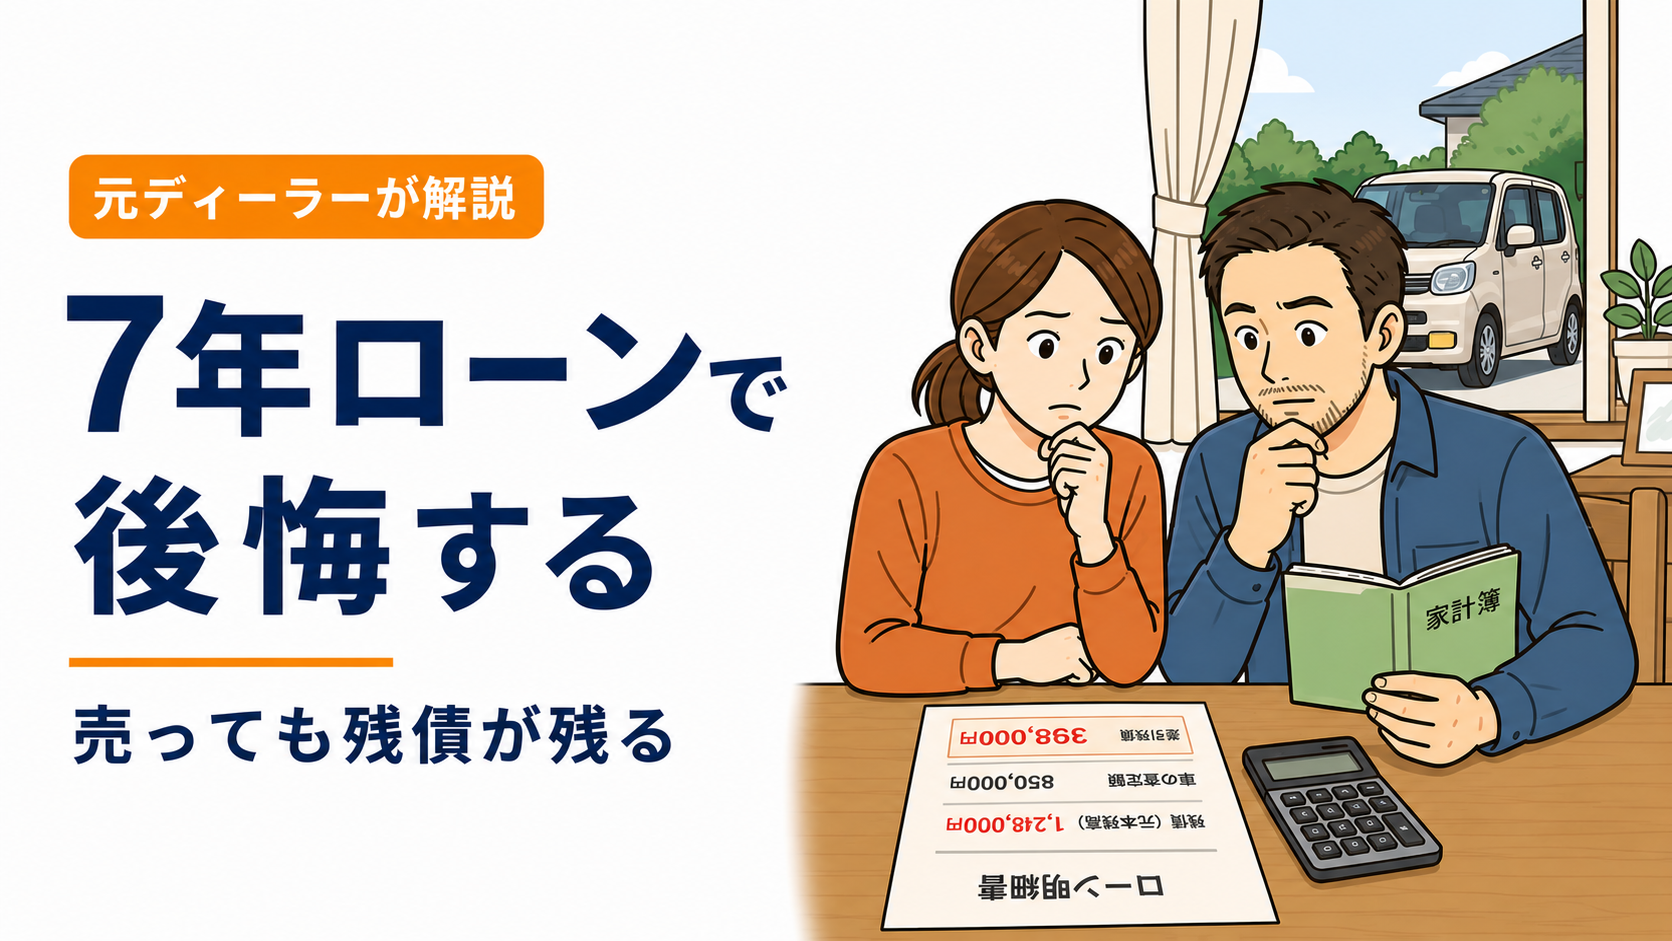
そして後悔の正体は、金利でも月々の支払いでもありません。「車を手放したいのに、売っても残債が残る」という状態です。これが人を身動きできなくします。
販売する立場のときは、お客さまに「月々◯万円で乗れますよ」と勧めていました。でも今は後悔しています。お客さまの家計を守ることより、販売台数を優先していたからです。
そして恥ずかしながら、自分自身もまったく同じ罠にはまり続けていました。
在職中から退職後にかけて、車を買うときはいつもローンでした。頭の中には常に「月々◯万円まで払えるから大丈夫」という計算しかなかった。売る側にいながら、買う側としても同じ思考回路で動いていたのです。
この記事では、その実体験をもとに7年ローンがなぜ危険なのかを具体的に解説します。
なぜ7年ローンが後悔につながるのか:5つの理由
理由① 総支払額が車両価格をはるかに超える
7年ローンの恐ろしさは、金利の積み重なり方にあります。
たとえば200万円の車をディーラーローン(金利7%前後が多い)で7年借りた場合を計算してみましょう。
| 項目 | 金額 |
|---|---|
| 車両本体価格 | 2,000,000円 |
| 7年間の利息総額 | 約500,000円 |
| 総支払額 | 約2,500,000円 |
つまり50万円を余分に払うことになります。これは保険の1年分、タイヤ交換4〜5回分に相当します。
「月々が安くなるから」という理由で7年を選ぶ人が多いですが、安くなるのは月々の金額だけで、総額は必ず増えます。
理由② 車の価値が残債を下回る(オーバーローン状態)
7年ローンで最も危険なのが、この「オーバーローン」です。冒頭で書いた「後悔の正体」がこれにあたります。
車は買った瞬間から価値が下がり始めます。一般的に新車は3年で約40〜50%、5年で約50〜60%価値が落ちます。一方で、7年ローンの場合は返済初期の月々の支払いの多くが利息に充てられるため、元本がなかなか減りません。
| 経過年数 | 車の市場価値(目安) | ローン残債(目安) |
|---|---|---|
| 購入時 | 200万円 | 200万円 |
| 3年後 | 100〜120万円 | 約140万円 |
| 5年後 | 60〜80万円 | 約80万円 |
| 7年後 | 30〜50万円 | 0円(完済) |
3年目・4年目に「手放したい」「乗り換えたい」と思っても、売却価格よりローン残債の方が多い状態が続きます。これがオーバーローン地獄です。
僕がディーラーで働いていたとき、この状態のお客さまが「古い車のローンを新しい車のローンに乗せてほしい」と相談に来ることが何度もありました。残債を次のローンに上乗せすると、雪だるま式に借金が膨らみます。
理由③ ライフステージの変化に対応できない
7年という期間は、人生で非常に多くのことが変わります。
- 転職・収入減少
- 結婚・出産
- 住宅購入
- 親の介護
- 病気・事故
しかも見逃せないのが、多くの人が新車購入から7年前後で買い替えているという事実です。マイカーローンの平均返済期間も5〜7年。
つまり7年ローンを組むと、「そろそろ乗り換えたい」と思う時期と、完済のタイミングがギリギリ重なるということです。少しでも早く手放したくなった瞬間に、次の理由で説明するオーバーローン状態に足を取られます。
僕自身の話をします。
新車のトヨタ アクアを220万円・9年ローンで購入しました。「月々の支払いを抑えたい」という理由だけで9年を選んだのです。今思えば、自分がお客さまに勧めていたのと同じ買い方でした。
返済中に、ライフイベントが発生しました。家族が所有していた車を引き継ぐことになったのですが、その車にもローン残債がありました。結果、アクアのローン+引き継いだ車のローンの2重ローン状態に。毎月2台分の引き落としが続く状況は、精神的にも家計的にもじわじわと追い詰められました。
解決策として、アクアを売却することにしました。しかし売却価格よりローン残債の方が多く、差額が発生。車はなくなったのに、しばらくの間ローンだけが残り続けることになりました。
このとき銀行のマイカーローンだったことが唯一の救いでした(詳しくは後述します)。もしディーラーローンだったら、さらに深刻な状況になっていたと思います。
ローンは「借りた時点の自分」に縛られる契約です。 未来の自分がどんな状況になっても返済義務は消えません。
理由④ 「月々◯万円」で判断すると本当のコストが見えない
ディーラーの営業として正直に言います。
「月々いくら?」と聞くお客さまは、僕たちにとって「値引き交渉をしない買い方」をしてくれる、ありがたいお客さまでした。
月々の金額に目が向くと、車両価格の高さ・金利の高さへの意識が薄れるからです。
たとえば「月々3万円で乗れます」と言われると、「3万円なら払える」と感じます。でも7年間では総支払額が252万円になります。これに保険・ガソリン・メンテナンスが加わると、年間100万円以上のコストになることも珍しくありません。
「月々で考える」癖がある人ほど、7年ローンに引き込まれやすいです。
理由⑤ 精神的な「ローン疲れ」が長引く
地味ですが見逃せないのが、精神的なコストです。
7年間、毎月ローンの引き落としがある状態は、じわじわと家計と気持ちを疲弊させます。毎月の引き落とし日が近づくと、残高が足りるか、その後の生活費が足りるかを考えるたび、憂鬱になっていました。
完済したときの解放感は強烈でしたが、同時に「最初から借りなければよかった」と強く思いました。
「でも今すぐ車が必要」という人へ
そういう状況の人に伝えたいのは、ローンを組むなら期間を短くすることです。
| ローン期間 | 月々(200万円・金利3%の場合) | 総利息 |
|---|---|---|
| 3年 | 約58,000円 | 約90,000円 |
| 5年 | 約36,000円 | 約160,000円 |
| 7年 | 約27,000円 | 約270,000円 |
3年と7年では総利息が3倍以上違います。
期間が短ければ、元本の減りが早くなります。つまり残債が市場価値を下回る期間が短くなる=オーバーローンになりにくいということです。
また、金利は銀行のマイカーローンの方がディーラーローンより大幅に低いことが多いです。ディーラーローン(7〜9%)に対し、銀行マイカーローン(1〜3%)。面倒でも事前に銀行で審査を通しておくことを強くすすめます。
銀行ローンとディーラーローン、「もう一つの決定的な違い」
金利以外にも、知っておくべき重大な違いがあります。それは車を途中で売却したいときの扱いです。
銀行ローンであれば、売却時に残債を一括完済しなくても、そのまま分割で払い続けることができる場合があります(金融機関により条件は異なります)。一方、ディーラーローンは売却時に残債を一括完済しなければなりません。残債を一括で用意できなければ、身動きが完全にとれなくなるのです。
- 銀行ローン → 売却後も残債を分割継続できる(選択肢が残る)
- ディーラーローン → 売却時に残債を一括完済が必須(身動きがとれなくなる)
この違いを知っているだけで、万が一のときのダメージが大きく変わります。どうしてもローンを組む場合は、必ず銀行のマイカーローンを選んでください。
「現金も短期ローンも無理」という人へ:第3の選択肢
ここまで読んで、こう思った人もいると思います。
「現金なんて用意できない。かといって3年ローンだと月々が高すぎる」
正直に言うと、当時の僕もまさにその状態でした。だから9年ローンを選んだのです。
でも今なら、もう一つ選択肢があると伝えられます。カーリースです。
カーリースは、7年ローンの何を解決するのか
ここは正直に整理します。カーリースは万能ではありません。
| 7年ローンの問題 | カーリースだと |
|---|---|
| ① 総支払額が膨らむ | 解決しません。金利相当分は乗ります |
| ② オーバーローンになる | 満了まで乗るなら解決します。ただし中途解約時は別(後述) |
| ③ ライフステージの変化 | ローンより不利な場合があります。中途解約の負担が重い |
| ④ 月々でしか判断できない | 解決します。車検・税金・メンテ込みで総額が読めます |
| ⑤ ローン疲れ | 期間を選べる分、マシです |
5つのうち、条件付きで解決するのは2つだけ。 そして「ライフステージの変化」は、リースのほうがはっきり不利です。
それでも僕がカーリースに触れるのは、契約を満了まで走り切れるなら、②のオーバーローンが起きないからです。
アクアを売ったとき、一番きつかったのは「車はなくなったのにローンだけ残った」ことでした。あれは残債と市場価値の差から生まれる問題です。リースは最初から最後まで支払額が決まっているので、満了まで乗る前提であれば、この地獄は起きません。
そして④も見逃せません。車検も自動車税もオイル交換も月額に含まれるということは、「本当のコスト」が最初から見えているということです。「月々3万円」と言われて総額252万円に気づけなかった僕のような人間にとって、これは意味があります。
ただし、リース最大の弱点は「途中で降りられない」こと
ここは絶対に誤解しないでほしいので、はっきり書きます。
「リースだから残債がない」は間違いです。
カーリースを中途解約すると、原則として残りのリース料の全額と、設定残価を合わせた金額の一括払いを求められます。解約によって不要になった税金・車検費用や、車両の査定額は差し引かれますが、それでも数十万円、契約によっては100万円を超えるケースも珍しくありません。
そして、ローンとの決定的な違いがここにあります。
- ローン → 車は自分のもの。売却してその代金を残債に充てられる(足りなければ差額が残る)
- リース → 車はリース会社のもの。売って支払いを減らすという手が使えない
つまり「払えないから売る」という最後の逃げ道が、リースにはありません。この一点において、リースはローンより厳しいとすら言えます。
僕がアクアを手放せたのは、車が自分の名義だったからです。もしあれがリースだったら、2重ローンの状態から抜け出す方法はもっと限られていました。
だからカーリースは、「契約期間が終わるまで、確実に車が必要だ」と言い切れる人だけが選ぶべきものです。「とりあえず月々が安いから」で選ぶと、7年ローンとは別の形で同じ後悔をします。
では、リースを勧める理由は何なのか
ここまで読んで「結局リースも同じじゃないか」と思った方もいるはずです。もっともな疑問なので、正面から答えます。
違いは、損の形が読めるかどうかです。
| ローンのオーバーローン | リースの中途解約 | |
|---|---|---|
| いつ起きるか | 普通に乗り換えたいだけで起きる | 契約を全うできなかったときだけ |
| 金額は事前に分かるか | 分からない(中古車相場次第) | 契約時に計算できる |
| 満了まで乗れば | — | 起きない |
僕がアクアを売ったとき、差額がいくら出るかは売ってみるまで分かりませんでした。中古車の相場は自分ではどうにもできません。3年後にいくらで売れるかなんて、契約した時点では誰にも読めない。この「読めなさ」が、7年ローンの一番たちの悪いところです。
一方リースは、何年目にやめたらいくらかかるかが、契約条件から計算できます。負担が軽いわけではありません。でも最初から見えている。
見えている損は準備できます。見えない損は準備できません。この差は、実際に痛い目を見た人間にとっては小さくないです。
ただし、リースを選ぶなら3つの条件があります
カーリースなら何でもいいわけではありません。むしろ条件を確認せずに契約すると、7年ローンと同じ後悔をします。
「月々◯円から」という数字だけで選ぶと、ローンのときとまったく同じ失敗を繰り返すことになります。見るべきは月額ではなく、契約が終わるときにどうなるかです。
元ディーラーとして、最低限これは確認してほしいという3点です。
① 残価精算がないこと
多くのカーリースは「残価設定」を使って月額を下げています。これは契約終了時の車の価値をあらかじめ差し引く仕組みです。月々は安くなりますが、代わりに返却時に想定より価値が下がっていると、差額を請求されることがあります。
つまり、7年間ちゃんと払い切ったのに、最後にまとまった請求が来る可能性があるということです。これでは、売ったら残債が残るオーバーローンと構造が同じです。
残価精算がないタイプなら、満了時に何が起きるかが契約時点で確定します。ここが一番大きい。
(なお、残価精算がないプランは中途解約時の精算額も抑えられる場合がありますが、残りの期間分のリース料は請求されます。「残価精算がないから途中でやめても平気」という意味ではないので、そこは誤解しないでください。)
② 走行距離制限がないこと
残価を守るために「月1,000kmまで」といった制限がつくのが一般的です。超過すると1kmあたりで課金されます。地方で車を日常的に使う人には現実的ではありません。
③ 契約満了後に車がもらえること
返却前提のリースだと、7年〜9年乗って手元に何も残りません。もらえるタイプなら、払い終わった後は維持費だけで乗り続けられます。
この3つを満たしていれば、「7年ローンよりマシな選択肢」と言えます。逆に1つでも欠けていたら、僕は勧めません。
3つの条件を満たすサービスの例
実際に3条件を満たしているのが、ニコニコレンタカーやニコニコ車検を運営するニコニコブランドのカーリース「ニコノリ」です。
- 契約満了時に車がもらえる(所有権が自分のものになる)
- そのため残価精算なし・走行距離制限なし
- 車検・自動車税・メンテナンス費用が月額にコミコミ
- 頭金0円、月々5,500円〜
- リース期間は1年〜9年で選べる
- 国産全メーカー・全車種から選べる
- 全国47都道府県対応。オンラインで完結し、自宅近くまで納車
※オンラインで料金の確認だけできます。しつこい営業はありません。
こういう人には向きません
最後に、正直に。以下に当てはまる人はリースを選ばないでください。
- 現金一括で買える人 — 総額では現金が最強です。迷う必要はありません
- 契約期間中にライフステージが変わりそうな人 — 転職・転居・出産・介護の予定がある人は要注意。中途解約の一括請求は数十万円〜100万円超になり得ます
- 収入が不安定な人 — 途中で払えなくなったとき、車を売って立て直すという手が使えません
- 年間の走行距離が極端に少ない人 — そもそも所有以外の手段(カーシェア等)も検討を
- 自分で整備して長く乗りたい人 — 中古車を現金で買うほうが合っています
カーリースは「契約期間が終わるまで確実に車が必要で、現金では買えないが、オーバーローンは避けたい人」のための選択肢です。それ以上でも以下でもありません。
元ディーラーが考える「正しい車の買い方」
1. 予算を先に決める(現金で出せる上限)
ローンありきで考えると予算が膨らみます。「今の貯金から頭金にできる金額」を先に決め、それを上限に車を探しましょう。
2. 現金一括が難しければ、短期ローン×低金利で
どうしてもローンが必要なら、銀行マイカーローンで3年以内が目安。ディーラーローンは最終手段です。
短期ローンでも月々が厳しい場合は、前述のカーリースも検討してください。残債が残らない点だけは、ローンにない明確な利点です。
3. 中古車を現金で買うのが最もコスパが高い
新車を7年ローンで買うより、3〜5年落ちの中古車を現金で買う方が総コストが低いです。値引き交渉もしやすく、修理・乗り換えも自由にできます。
実際に僕が10年10万km超の中古車を2台乗り継いだ実体験は、【10年10万km中古車のリアル】元ディーラーが実体験から語る「買って後悔しない選び方」と維持費の話にまとめています。維持費の実額も公開しているので、あわせて読んでみてください。
まとめ:7年ローンで後悔しないために今できること
- すでにローンを組んでいる → 繰り上げ返済を最優先にする。ボーナス・臨時収入は即返済へ。残債を早く市場価値より下に持っていくことが、選択肢を取り戻す唯一の方法です。
- これから車を買う → 現金一括か、短期ローン(3年以内)×銀行金利を選ぶ。どちらも難しければ、
残債の残らないカーリースを検討する。
- 「月々◯万円」で決めない。 契約が終わるとき、自分の手元に何が残るかで判断する。
車は便利な道具ですが、ローンは家計の自由を奪う道具にもなります。
元ディーラーとして後悔しているのは、お客さまに「月々で考えれば大丈夫ですよ」と言い続けたこと。同じ後悔をしてほしくないから、この記事を書きました。
よくある質問(FAQ)
Q. 7年ローンはどんな人なら問題ないですか?
A. 元本に対して金利負担が気にならない収入水準の人、かつ7年間ライフスタイルが変わらない確信がある人であれば問題は小さいです。ただし、そういう人は現金で買える場合がほとんどです。
Q. ディーラーローンと銀行ローンはどちらがいいですか?
A. 銀行マイカーローンが圧倒的に有利です。金利(ディーラー7〜9% vs 銀行1〜3%前後)の差だけでなく、売却時の柔軟性も違います。ディーラーローンは売却時に残債を一括完済しなければならないため、オーバーローン状態では身動きがとれなくなります。
Q. 現金で買うためにどう貯めればいいですか?
A. 「車購入専用口座」を作り、毎月一定額を積み立てるのが最も確実です。ローンを払うつもりで自分に払う発想です。
Q. カーリースは7年ローンより得ですか?
A. 「得かどうか」は条件次第です。総支払額では現金一括に勝てませんし、リースにも金利相当分は含まれています。
契約を満了まで走り切れるなら、オーバーローンにならないこと、車検・税金込みで家計が読めることは、7年ローンにはない明確な利点です。
ただし途中でやめる可能性があるなら、リースのほうが不利です。 中途解約は残りのリース料と設定残価の一括払いが原則で、しかも車がリース会社の所有物なので「売って支払いに充てる」ことができません。
「契約期間が終わるまで確実に車が必要」と言い切れる人に限って、検討する価値があると考えています。
Q. リースの中途解約は、いくらぐらいかかりますか?
A. 契約内容によりますが、残りのリース料の全額+設定残価が基本です。ここから、解約によって不要になった税金・車検費用や車両の査定額が差し引かれます。
それでも数十万円、車両価格が高く残り期間が長ければ100万円を超えることもあります。原則として一括払いです。「途中でやめればいい」という発想は通用しないと考えてください。
なお、残価精算がない「もらえる」タイプのプランなら、残価分がない分だけ精算額が抑えられる場合があります。ただし残りの期間分のリース料は変わらず請求されます。軽くなることはあっても、ゼロにはなりません。